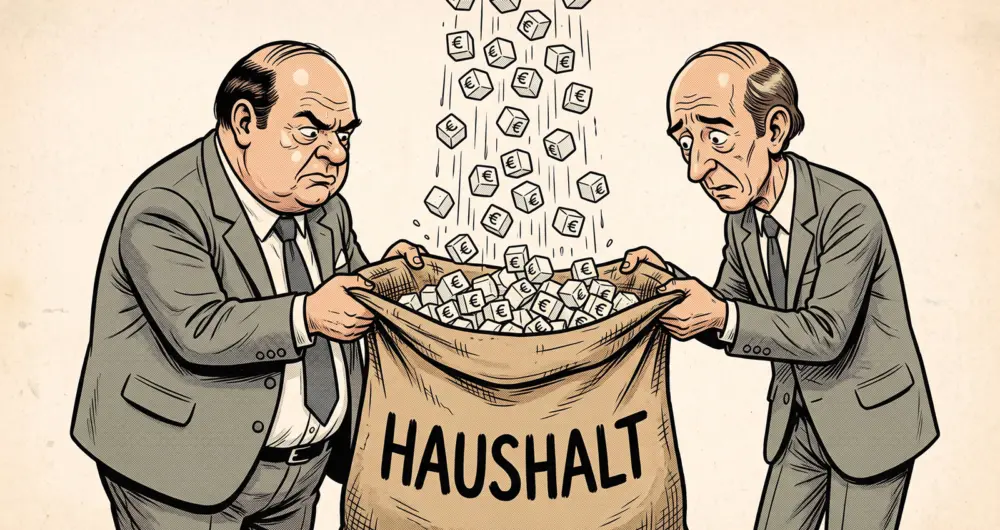
Eine Zuckersteuer kann ein wirksames Präventionsinstrument sein. Aber sie darf nicht zum Selbstzweck werden: Entscheidend ist, dass weniger Zucker in Getränken landet – nicht, dass der Staat möglichst viel daran verdient.
Die Bundesregierung will zuckerhaltige Getränke künftig stärker besteuern. Grundsätzlich ist das ein richtiger Ansatz: Eine nach dem Zuckergehalt gestaffelte Abgabe kann Hersteller dazu bewegen, ihre Rezepturen zu verändern. Doch genau daran muss sich die Maßnahme messen lassen. Eine Zuckersteuer darf nicht zum Haushaltskonsolidierungsinstrument werden. Wer sie mit Gesundheit begründet, muss auch die gesundheitliche Wirkung in den Mittelpunkt stellen und die Einnahmen zu einem relevanten Teil in Prävention investieren.
Aus Zucker wird Geld
Der vom Kanzleramt kurzfristig auf Eis gelegte Gesetzentwurf des Bundesfinanzministeriums sieht drei Steuerstufen vor: 26, 32 und 38 Cent je Liter, abhängig vom Zuckergehalt. Starten sollte die Abgabe nach den bisherigen Plänen am 1. Juli 2027. Das Kanzleramt hat das Verfahren Anfang Oktober zunächst gestoppt, weil es vom Konzept der Finanzkommission Gesundheit abweiche. Finanzminister Lars Klingbeil hält allerdings an der Einführung fest.
Damit ist eines klar: Die Diskussion ist noch nicht beendet. Und genau deshalb muss jetzt über das gesprochen werden, was am Ende tatsächlich im Gesetz stehen soll.
Denn eine Zuckersteuer kann zwei sehr unterschiedliche Charaktere haben: Sie kann ein gesundheitspolitisches Instrument sein, das Hersteller dazu bringt, weniger Zucker in ihre Getränke zu packen. Oder sie kann eine reine Einnahmequelle für den Staat sein. Beides gleichzeitig ist möglich. Aber wenn die Bundesregierung Gesundheit als Begründung anführt, darf die zweite Funktion nicht die erste verdrängen.
Das Primärziel muss sein: Am Ende soll möglichst wenig Zuckersteuer eingenommen werden. Das klingt zunächst paradox. Ist aber genau der Sinn einer Lenkungssteuer. Wenn ein Hersteller die Rezeptur seiner Softdrinks so weit ändert, dass sie unter die jeweilige Schwelle fallen, sinkt oder entfällt die Abgabe. Der Staat nimmt dann weniger Geld ein. Aus gesundheitspolitischer Sicht wäre das kein Misserfolg, sondern ein Erfolg. Genau hier liegt eigentlich der entscheidende Effekt auf die Volksgesundheit.
Wenn im Bundeshaushalt bereits fest mit steigenden Einnahmen kalkuliert wird, entsteht ein falscher Anreiz: Ein hoher Zuckerkonsum wird zur willkommenen Einnahmequelle. Eine Gesundheitsabgabe, die erfolgreich wirkt, macht sich hingegen selbst ein Stück weit überflüssig.
Positivbeispiel Großbritannien
Das ist keine theoretische Überlegung. Großbritannien hat eine gestaffelte Abgabe auf Softdrinks bereits im April 2018 eingeführt. Das Modell ist ebenfalls nach dem Zuckergehalt gestaffelt. Getränke mit weniger als fünf Gramm Zucker pro 100 Milliliter wurden zunächst nicht belastet. Das Modell ist bemerkenswert erfolgreich.
Zwischen 2015 und 2024 sank der durchschnittliche Zuckergehalt der betroffenen Getränke um mehr als 45 Prozent. Rund 90 Prozent der verkauften Getränke lagen 2024 unter der niedrigsten Steuerschwelle. Bereits zwischen 2015 und 2019 hatten etwa 65 Prozent der zunächst oberhalb der Schwelle liegenden Getränke ihre Rezeptur so verändert, dass sie darunterfielen.
Auch positive gesundheitliche Effekte wurden beobachtet. Untersuchungen bringen die Abgabe unter anderem mit weniger Krankenhauseinweisungen zur Zahnsanierung bei Kindern in Verbindung. Eine britische Regierungsanalyse kommt zudem zu dem Ergebnis, dass die durch die Abgabe erreichten Zuckerreduktionen möglicherweise bis zu 5.000 Fälle von Adipositas bei Mädchen im letzten Grundschuljahr verhindert hat.
Das Entscheidende daran: Die britische Erfahrung zeigt vor allem eine Reaktion der Hersteller. Die Abgabe wirkt also nicht erst dann, wenn Verbraucher vor dem Regal mehr bezahlen. Sie setzt vorher an. Genau diese Lenkungswirkung sollte auch in Deutschland im Mittelpunkt stehen.
Die Industrie hatte ihre Chance
In Deutschland wurde lange auf freiwillige Selbstverpflichtungen der Lebensmittelwirtschaft gesetzt. Die Bundesregierung berichtet zwar inzwischen, dass die vereinbarten Reduktionsziele bei Erfrischungsgetränken erreicht worden seien, aber die steigenden Zahlen an Typ-2- und Adipositas-Diagnosen sprechen eine andere Sprache. Ein freiwilliges Ziel ist etwas anderes als ein dauerhafter wirtschaftlicher Anreiz.
Eine gestaffelte Abgabe setzt genau dort an. Wer weniger Zucker verwendet, zahlt weniger. Wer besonders zuckerreiche Getränke anbietet, zahlt mehr. Das ist kein Verbot. Niemand wird daran gehindert, eine süße Limonade zu kaufen oder herzustellen. Lediglich die Rahmenbedingungen werden an den Kosten der Zuckerschäden für das Gesundheitssystem und die Volkswirtschaft ausgerichtet.
Geld in die Prävention
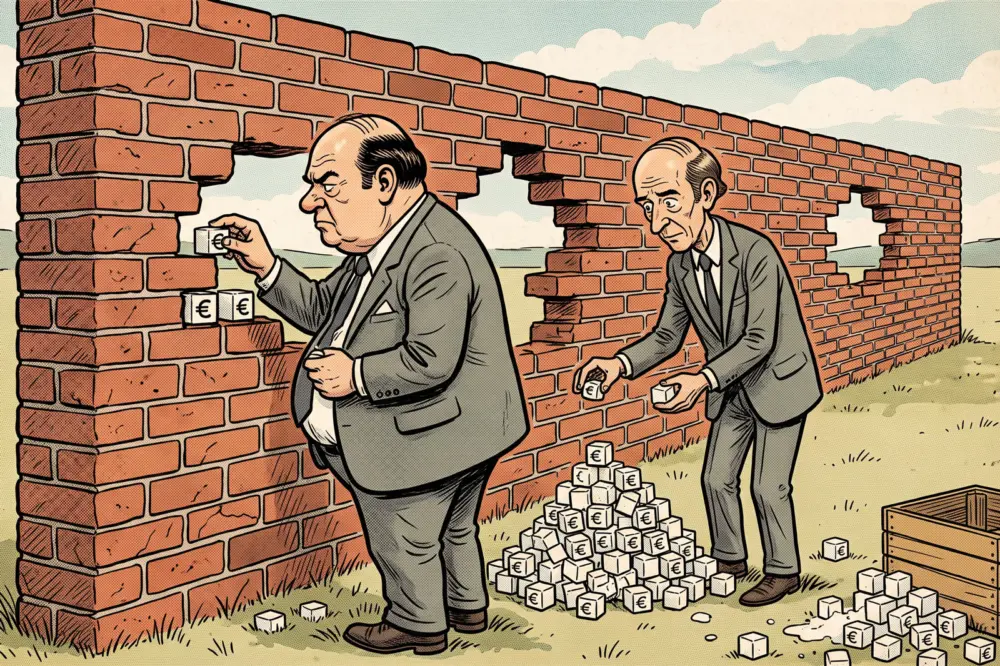
Wenn der Staat also eine solche Abgabe mit den gesundheitlichen Folgen hohen Zuckerkonsums begründet, darf das eingenommene Geld nicht einfach im allgemeinen Haushalt verschwinden. Es braucht eine verbindliche Zweckbindung für Prävention und Gesundheitsförderung.
Denn die gesundheitlichen Probleme, die mit einem dauerhaft hohen Konsum stark zuckerhaltiger Getränke verbunden sind, lösen sich nicht dadurch, dass der Staat dafür Steuern einnimmt. Sie entstehen weiterhin. Insbesondere dort, wo Gesundheitskompetenz und gesundheitsfördernde Lebensbedingungen fehlen.
#A1D3E2Deshalb sollte ein relevanter Teil der Einnahmen unmittelbar dort eingesetzt werden, wo Prävention Wirkung entfalten kann: in Kitas und Schulen, bei der Ernährungs- und Gesundheitsbildung, bei Familien und in niedrigschwelligen Angeboten für Menschen mit erhöhtem Risiko für Typ-2-Diabetes. Auch die unabhängige Selbsthilfe muss dabei berücksichtigt werden.
Unterscheidung wichtig!
Typ-1-Diabetes ist keine Folge von zuviel Zucker
Typ-1-Diabetes wird nicht durch den Überkonsum von Zucker verursacht. Es handelt sich um eine Autoimmunerkrankung. Kinder, Jugendliche und Erwachsene mit Typ-1-Diabetes dürfen deshalb nicht zum Objekt einer verkürzten „Zucker macht Diabetes“-Botschaft werden.
Bremst die Union?
Noch Ende 2025 war eine Zuckersteuer im Koalitionsvertrag von CDU, CSU und SPD nicht vorgesehen. Im Februar 2026 lehnte der CDU-Bundesparteitag einen entsprechenden Antrag mehrheitlich ab.
Gleichzeitig gab es innerhalb der CDU schon lange deutliche Befürworter. Die CDU Schleswig-Holstein fordert eine nationale Zuckersteuer und verweist ausdrücklich auf die Erfahrungen Großbritanniens. Ein auf dem CDU-Bundesparteitag eingebrachter, aber abgelehnter, Antrag ging sogar weiter: Er forderte eine gestaffelte Zuckersteuer und eine zweckgebundene Verwendung der Einnahmen.
Auch CSU-Politiker haben sich unterschiedlich positioniert. Während die CSU-geführte Landwirtschaftsfraktion der Bundesregierung den aktuellen Entwurf kritisch sieht, hat etwa der CSU-Fraktionsvorsitzende im Bayerischen Landtag, Klaus Holetschek, eine Diskussion über eine Zuckersteuer ausdrücklich nicht ausgeschlossen. Markus Söder hat seine Haltung zur Einführung einer Zuckersteuer in diesem Frühjahr von strikter Ablehnung zu Zustimmung zu einem „vertretbaren Kompromiss“ geändert.
Nun ist wieder fraglich, ob die Zuckersteuer wirklich kommt. Die Union ist bei diesem Thema aber keineswegs so geschlossen, wie es der aktuelle Stand vermuten lässt.
Prävention muss Vorrang haben
Genau deshalb muss die weitere Diskussion sehr konkret geführt werden: Eine Zuckersteuer ist gesundheitspolitisch nur dann sinnvoll, wenn sie Hersteller dazu bringt, den Zuckergehalt ihrer Produkte erheblich zu senken. Die britischen Erfahrungen zeigen, dass ein solches Instrument nachhaltige Veränderungen des Angebots bewirken kann. Eine Steuer, deren Erfolg daran gemessen wird, wie viel Geld sie in den Bundeshaushalt bringt, folgt hingegen der falschen Logik.
Wenn die Regierung die Abgabe einführt, sollte deshalb gesetzlich festgeschrieben werden, dass ihre Einnahmen zu einem relevanten Anteil in Prävention und Gesundheitsförderung zurückfließen. Gleichzeitig sollte regelmäßig überprüft werden, ob der Zuckergehalt der betroffenen Produkte tatsächlich sinkt.
Fazit
Eine gestaffelte Abgabe auf stark zuckerhaltige Getränke kann ein sinnvolles Instrument der Gesundheitspolitik sein. Sie verbietet nichts, sondern setzt einen wirtschaftlichen Anreiz für weniger Zucker. Die Erfahrungen aus Großbritannien sprechen dafür, diesen Ansatz ernst zu nehmen.
Aber: aus einer Gesundheitsabgabe darf keine verkappte Haushaltssteuer werden.
Wenn die Einnahmen wichtiger werden als die Lenkungswirkung, läuft die Politik Gefahr, sich an einem Problem zu finanzieren, das sie eigentlich reduzieren will. Wenn der Staat mit den gesundheitlichen Folgen des Zuckerkonsums argumentiert, muss er auch bereit sein, in Gesundheit zu investieren. Nicht nur die Hersteller müssen zum Umdenken gebracht werden, auch der Staat muss sich verpflichten, mit den Einnahmen die Prävention zu stärken.
Staffelung der Steuer im Überblick
- unter 5g Zucker je 100 ml: keine Steuer
- 5 bis unter 7g: 0,26 Euro je Liter
- 7 bis unter 10g: 0,32 Euro je Liter
- ab 10g: 0,38 Euro je Liter
geplanter Start: 1. Juli 2027
erwartete Einnahmen: langfristig rund 1,2 Milliarden Euro jährlich
Nicht erfasst werden sollen nach dem derzeit bekannten Entwurf unter anderem ausschließlich mit Süßstoffen gesüßte Zero- und Lightgetränke sowie reine Frucht- und Gemüsesäfte ohne zugesetzten Zucker.